中国电信竞合关系分析与国内云服务商竞合关系揭秘——基于基础电信业务视角
随着数字经济的蓬勃发展,基础电信业务作为信息社会的基石,其市场格局与竞合关系日益复杂。中国电信作为国内主导基础电信运营商之一,在传统通信市场与新兴云服务市场中扮演着关键角色。与此国内云服务商(如阿里云、腾讯云、华为云等)在基础设施层与电信运营商形成了既竞争又合作的微妙关系。本文从基础电信业务视角出发,分析中国电信的竞合关系,并揭示其与国内云服务商的竞合逻辑。
一、中国电信在基础电信业务中的竞合关系分析
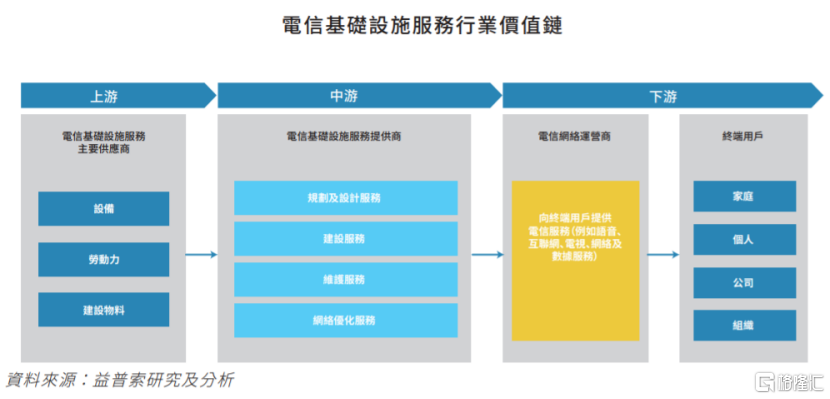
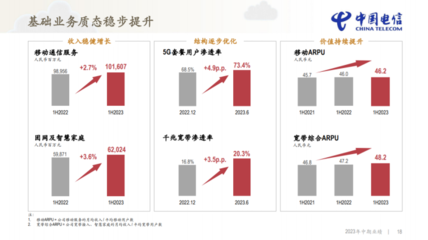
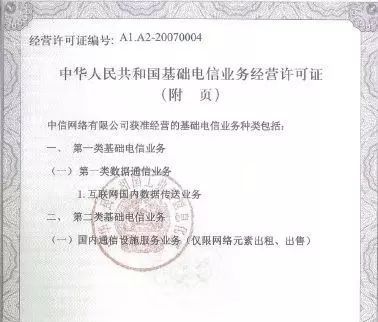
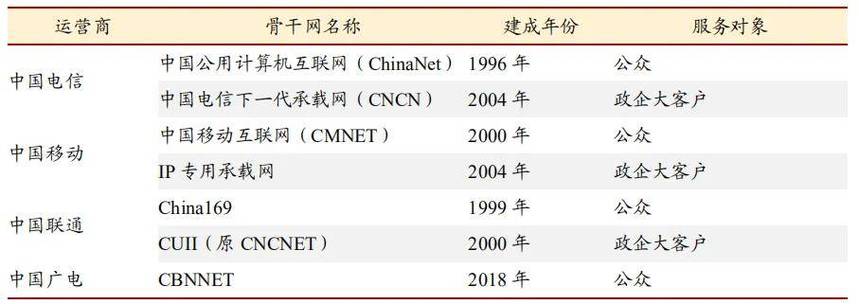
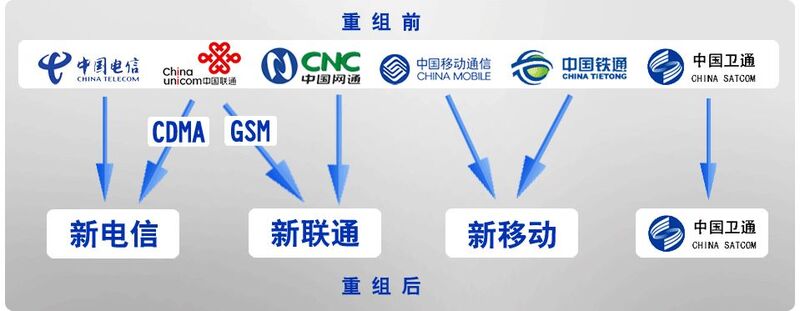
基础电信业务包括固定通信、移动通信、卫星通信、互联网数据传送等。中国电信在宽带接入和IDC(互联网数据中心)领域具有显著优势,与移动、联通形成三足鼎立格局。竞合关系体现在:
- 与中国移动、中国联通的竞争:在移动用户、宽带市场展开价格战和服务竞争;在5G网络共建共享方面合作(如与联通共建5G接入网),降低建设成本。
- 与广电的竞合:中国广电作为第四大运营商,在700MHz频段与移动合作,中国电信则与其在内容分发、iptv等领域既有竞争也有合作。
- 与互联网企业的竞合:电信运营商为互联网企业提供带宽和IDC服务,同时互联网企业的OTT业务冲击传统语音短信,形成替代竞争。
中国电信凭借“云网融合”战略,将基础网络优势延伸至云服务,与云服务商形成新的竞合界面。
二、国内云服务商市场格局与竞合关系
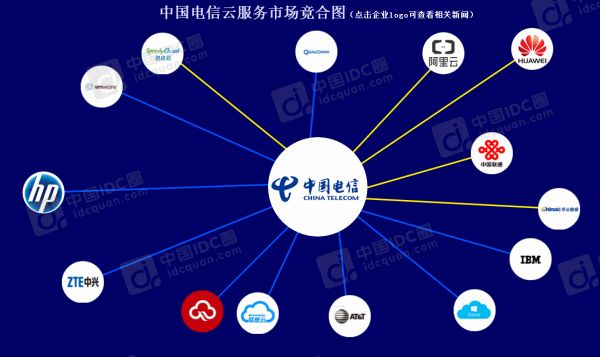
国内云服务商分为三类:互联网阵营(阿里云、腾讯云、百度云)、IT阵营(华为云、浪潮云)、电信运营商阵营(天翼云、移动云、联通云)。市场份额上,阿里云领先,天翼云依托电信网络快速崛起。竞合关系表现为:
- 云服务商之间的竞争:价格战、生态争夺、行业解决方案差异化。例如阿里云侧重电商与公共云,华为云强调软硬件协同,天翼云主打安全与属地服务。
- 云服务商与电信运营商的合作:云服务商租赁运营商的IDC和带宽资源;运营商为云服务商提供网络连接。例如阿里云与中国电信在边缘计算、混合云领域合作。
- 云服务商与运营商的竞争:运营商凭借网络资源发展自家云(如天翼云),直接与互联网云商争夺政企客户;云服务商通过5G专网、边缘节点渗透基础电信业务。
竞合的核心矛盾在于:云服务商希望网络中立化以降低带宽成本,而运营商希望云网融合以提升附加值。
三、中国电信与国内云服务商的竞合关系揭秘
中国电信与云服务商的竞合可概括为“管道与云”的博弈:
- 合作层面:中国电信为阿里云、腾讯云等提供数据中心托管、专线接入、带宽批发服务;双方在混合云、CDN、物联网等领域联合解决方案。例如电信与阿里云合作推出“天翼阿里云”混合云服务。
- 竞争层面:天翼云与阿里云在政务云、公有云市场直接竞争 ,电信利用属地化服务和网络安全优势抢占政企市场;云服务商则通过云原生技术和生态吸引客户,绕过电信的集成渠道。
- 竞合动态:电信推行“云改数转”战略,将天翼云作为增长引擎,同时保持与第三方云商的合作以避免管道化;云服务商则试图通过边缘计算、5G专网绕开运营商。双方在标准制定(如云网指标)和产业联盟中既有博弈也有协同。
四、结论与展望
中国电信在基础电信业务的竞合中,需平衡传统管道业务与云网融合新业务。与国内云服务商的关系是典型的“竞合共生”:短期看,管道资源依赖使合作基础稳固;长期看,云服务市场争夺将加剧竞争。建议电信运营商强化云网安一体化能力,云服务商则需应对网络成本与合规要求。随着6G、算力网络发展,竞合边界将进一步模糊,推动产业生态走向开放协同。
如若转载,请注明出处:http://www.uuserv40.com/product/59.html
更新时间:2026-11-15 21:51:14